


Klemo : Investir & Finance
3,934.00 Avis
Caractéristiques de l’application
- Version
- 1.20.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 100 000+
- Développeur
- Klemo
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
 Analyse par AppCompare
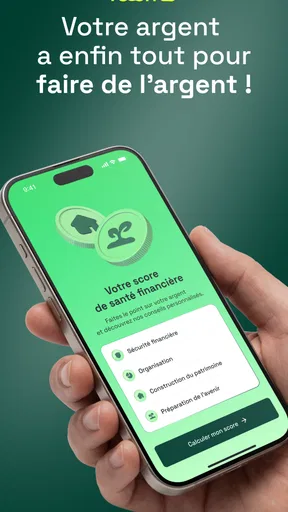
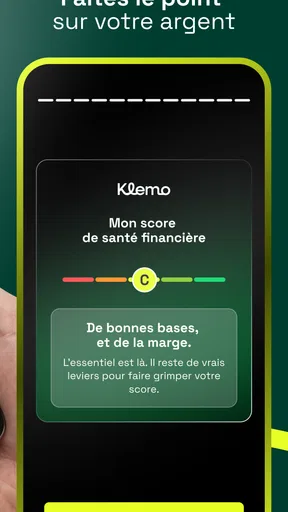
Je vois Klemo comme une porte d’entrée assez intéressante pour les personnes qui veulent enfin regarder leur argent dans son ensemble, plutôt que de passer d’une application bancaire à un tableur, puis à un produit d’épargne difficile à comprendre. Cette application de finance, développée par Klemo, cherche à réunir le bilan patrimonial, le conseil, l’investissement, la gestion de l’épargne et le PER dans un même parcours. Mon avis est favorable, mais avec une nuance importante : je la trouve surtout pertinente pour organiser ses décisions et prendre du recul, pas pour remplacer une banque, un courtier ou un professionnel dès qu’une situation devient vraiment complexe.
Son intérêt tient donc moins à une promesse spectaculaire qu’à sa façon d’aborder le patrimoine comme un ensemble. Une épargne disponible, des placements à long terme, un projet immobilier ou une réflexion sur la retraite ne devraient pas être examinés séparément. En pratique, c’est précisément ce mélange qui rend les décisions financières confuses. Klemo essaie de remettre de l’ordre dans cette réflexion, ce qui peut être utile quand on sait qu’il faudrait agir, mais qu’on ne sait pas par où commencer.
Une application pensée pour prendre de la hauteur sur son argent
Quand je prends du recul sur mes finances, je trouve plus utile de commencer par clarifier le rôle de chaque somme que de chercher tout de suite un placement. Cette section présente cette logique de bilan et montre comment elle peut aider à poser les bonnes questions avant d’agir.
Le bilan patrimonial comme point de départ
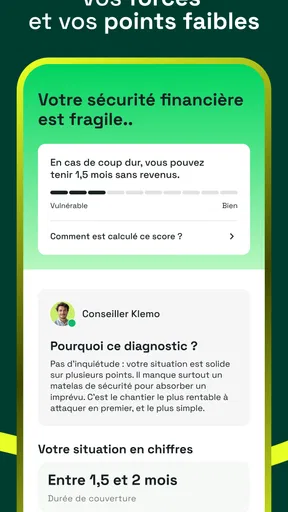
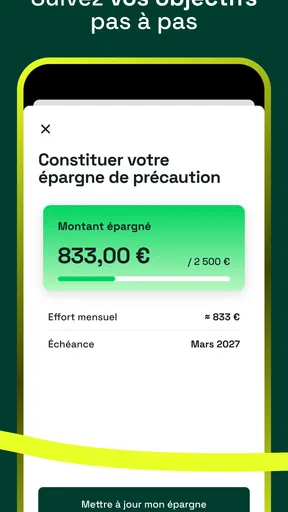
Le point de départ le plus logique est le bilan patrimonial. Je ne le vois pas comme un simple écran de synthèse, mais comme une manière de transformer une impression vague en questions concrètes. Combien d’argent reste réellement disponible ? Quelle part est destinée aux projets proches ? Quelle part peut rester investie longtemps ? La réponse n’est pas la même selon que l’on prépare un achat, une transition professionnelle ou sa retraite.
Cette approche est plus utile qu’un suivi limité au solde du compte courant. Un solde élevé peut donner une fausse impression de sécurité si une grosse dépense arrive bientôt. À l’inverse, une personne qui possède déjà une épargne répartie entre plusieurs objectifs peut se croire désorganisée alors qu’elle a simplement besoin d’une vue plus claire. L’intérêt de Klemo est de favoriser cette lecture globale avant de penser au produit à choisir.
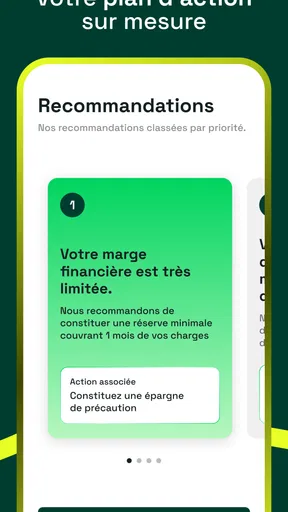
Je conseille de commencer par rassembler ses informations avec une logique simple : distinguer l’argent immédiatement accessible, l’épargne de précaution, les sommes destinées à un projet et les placements que l’on accepte de conserver sur une durée plus longue. Même si l’on utilise ensuite d’autres outils, cette préparation évite de prendre une décision d’investissement uniquement parce qu’un produit paraît populaire ou facile à ouvrir.
Du conseil à l’action, sans confondre les deux
La présence d’un volet consacré au conseil est intéressante pour les utilisateurs qui ont besoin d’un cadre. Beaucoup de personnes ne manquent pas d’informations sur la finance : elles manquent surtout d’une méthode pour les hiérarchiser. Une application capable de relier le bilan, les objectifs et les choix d’épargne peut aider à passer d’une recherche dispersée à une réflexion plus structurée.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Je resterais toutefois prudent sur la façon d’interpréter toute recommandation. Un conseil financier n’a de sens qu’en tenant compte de la stabilité des revenus, des dettes, de l’horizon de placement, de la tolérance aux pertes et des besoins familiaux. Deux utilisateurs disposant d’une somme identique peuvent avoir des décisions complètement différentes à prendre. Klemo peut donc servir de guide pour formuler les bonnes questions, mais je ne suivrais pas automatiquement une orientation sans vérifier si elle correspond réellement à ma situation.
C’est là que l’application peut se distinguer des contenus financiers classiques. Une vidéo ou un article explique souvent un produit en général. Une démarche patrimoniale commence plutôt par la personne et ses priorités. Cette différence paraît discrète, mais elle change la qualité de la décision : on ne se demande plus seulement « quel placement est intéressant ? », on se demande « quelle fonction cet argent doit-il remplir ? ».
Un exemple concret dans la vie quotidienne
Imaginons que je reçoive une prime et que je souhaite en faire quelque chose d’utile. Mon premier réflexe pourrait être de chercher un investissement immédiatement. Avec Klemo, la bonne démarche consiste plutôt à examiner l’ensemble de ma situation. Si mon épargne de précaution est trop faible, la priorité n’est peut-être pas un placement à long terme. Si un déménagement est prévu prochainement, immobiliser toute la somme serait peu pratique. Si mes objectifs sont déjà couverts à court terme, une réflexion sur l’investissement ou le PER devient plus cohérente.
Ce scénario montre une force importante de l’application : elle peut ralentir une décision prise sous l’effet de l’enthousiasme. C’est un avantage souvent sous-estimé. Dans les finances personnelles, ne pas agir trop vite vaut parfois mieux que trouver un produit présenté comme optimal. Je trouve particulièrement utile de revoir le bilan après un changement de salaire, un achat immobilier, une naissance ou une nouvelle charge régulière, car ces événements modifient la répartition des priorités.
Une autre méthode consiste à utiliser l’outil avant un rendez-vous bancaire. Au lieu d’arriver avec une demande vague, je peux préparer une liste plus précise : besoin de liquidité, durée acceptable, objectif de retraite, niveau de risque supportable et montant réellement disponible. Cela ne garantit pas une meilleure proposition, mais cela me rend moins dépendant du premier produit présenté.
Épargne et investissement : le bon ordre des décisions
Le fait que Klemo couvre à la fois l’épargne et l’investissement est pertinent, car ces deux sujets sont souvent mélangés. L’épargne répond généralement à un besoin de disponibilité et de stabilité. L’investissement suppose davantage de temps et l’acceptation de variations. Les confondre peut conduire à placer de l’argent dont on aura besoin au mauvais moment.
Je trouve utile de raisonner en trois poches, même si l’application ne doit pas être utilisée comme une formule rigide. La première sert aux dépenses courantes et aux imprévus immédiats. La deuxième accompagne les projets prévisibles. La troisième peut être consacrée à un horizon plus éloigné. Cette séparation rend les arbitrages plus lisibles et permet de comprendre pourquoi un investissement potentiellement plus rémunérateur n’est pas toujours le meilleur choix.
Le véritable bénéfice est pédagogique : Klemo peut aider à relier le choix d’un placement à une durée et à un objectif. En revanche, je ne m’attendrais pas à ce qu’une application rende le risque facile à supprimer. Un investissement reste exposé à des fluctuations, et un PER reste un outil marqué par la logique de retraite. L’utilisateur doit conserver une part de responsabilité dans la décision.
Le PER mérite une réflexion à part
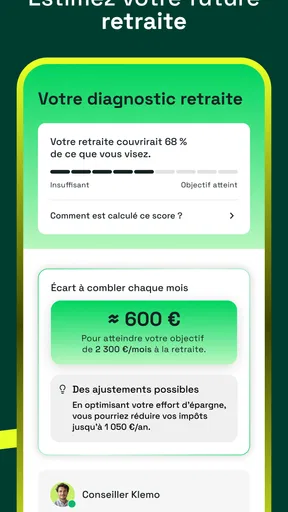
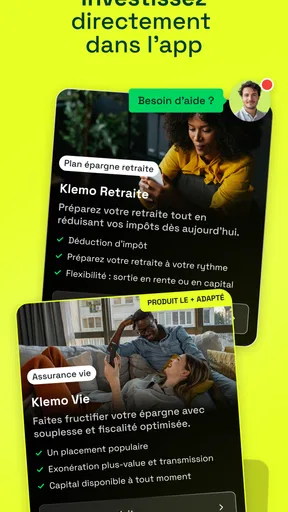
La présence du PER donne à l’application un angle intéressant pour les personnes qui commencent à organiser leur retraite. Ce produit peut avoir une place dans une stratégie patrimoniale, mais il ne devrait pas être choisi uniquement parce qu’il est associé à un avantage fiscal ou à une épargne de long terme. La disponibilité de l’argent, la situation professionnelle et l’horizon personnel comptent tout autant.
Je conseillerais de traiter le PER comme une décision de calendrier. Quelle somme puis-je réellement laisser de côté ? Ai-je déjà besoin de renforcer mon épargne accessible ? Mon projet de retraite est-il suffisamment clair pour accepter une contrainte de durée ? Ces questions sont plus importantes que l’envie de commencer rapidement. Klemo peut aider à les faire émerger, mais il ne dispense pas d’examiner les conditions concrètes du contrat envisagé.
Pour quelqu’un qui débute, cet angle peut éviter une erreur fréquente : consacrer trop d’argent à un objectif lointain alors que les finances quotidiennes restent fragiles. Pour une personne déjà expérimentée, l’application sera probablement plus utile comme outil de revue et de préparation que comme source unique de stratégie.
Ce que l’application apporte face aux alternatives habituelles
La comparaison la plus naturelle se fait avec l’application bancaire. Celle-ci est généralement excellente pour les opérations courantes, les virements et la consultation des comptes. Elle n’est pas toujours conçue pour expliquer la place de chaque élément dans un patrimoine complet. Klemo peut donc compléter une banque plutôt que la remplacer : la banque sert à gérer l’argent au quotidien, tandis que l’application aide à réfléchir à sa répartition et à ses objectifs.
Face à un tableur, Klemo a l’avantage d’une démarche plus orientée vers la décision. Un fichier permet de construire presque n’importe quel calcul, mais il demande du temps, de la discipline et une bonne compréhension des catégories. Il devient vite obsolète si je ne le mets pas à jour. Le tableur reste préférable pour les utilisateurs qui veulent contrôler chaque formule, mais Klemo paraît plus accessible à ceux qui cherchent un cadre prêt à utiliser.
Face aux applications centrées sur le suivi des dépenses, la différence est encore plus nette. Le suivi budgétaire répond à la question « où part mon argent ? ». Une réflexion patrimoniale répond plutôt à « que dois-je faire de ce que je possède et de ce que je peux épargner ? ». Les deux approches se complètent, mais elles ne poursuivent pas le même objectif.
Enfin, un conseiller humain reste préférable lorsqu’il faut traiter une succession, une fiscalité complexe, une entreprise, plusieurs biens immobiliers ou une situation familiale difficile. Une application peut préparer le terrain et rendre les échanges plus efficaces. Elle ne remplace pas automatiquement le jugement nécessaire dans ces cas particuliers.
Les limites que je garderais en tête
La première limite vient de la densité du sujet. Réunir bilan, conseil, investissement, gestion, épargne et PER dans un même environnement est ambitieux. Pour une personne qui ne connaît pas encore la différence entre disponibilité, risque et horizon, cette richesse peut devenir intimidante. Je recommande de ne pas vouloir tout comprendre en une seule session : commencer par la situation actuelle, puis avancer objectif par objectif me paraît plus réaliste.
La deuxième concerne la qualité des conclusions. Une analyse patrimoniale dépend forcément de la qualité des informations saisies et de la manière dont l’utilisateur répond aux questions. Une donnée oubliée, une dette mal classée ou un objectif sous-estimé peut donner une image trompeuse. Il faut donc considérer le bilan comme une photographie à réviser, pas comme une vérité définitive.
La troisième est liée aux attentes. Une personne qui cherche uniquement à consulter son compte, à catégoriser ses dépenses ou à acheter et vendre très fréquemment des actifs risque de ne pas trouver ici son outil principal. Klemo semble davantage orientée vers la construction et la gestion d’une réflexion patrimoniale que vers l’action financière répétée au quotidien.
Je note aussi une friction possible pour les utilisateurs qui veulent une transparence immédiate sur chaque étape d’une recommandation. Dans la finance, comprendre le pourquoi compte autant que recevoir une orientation. Si une suggestion paraît trop générale ou insuffisamment expliquée, je préfère la considérer comme un point de départ et demander des précisions avant d’agir.
À qui je la recommande vraiment
Je recommanderais Klemo en priorité à une personne qui commence à accumuler une épargne et qui ne sait pas encore comment l’organiser. Elle peut également convenir à quelqu’un qui change de situation : nouveau travail, revenus variables, projet immobilier, préparation de la retraite ou volonté de remettre à plat des placements dispersés.
Elle me paraît aussi adaptée aux utilisateurs qui veulent arriver mieux préparés devant leur banque ou un conseiller. Le simple fait d’avoir clarifié ses objectifs, ses délais et son besoin de liquidité peut améliorer la conversation. L’application devient alors un outil de préparation, pas seulement un endroit où consulter des informations.
En revanche, je la conseillerais moins à l’utilisateur qui veut une gestion ultra-rapide, des opérations fréquentes ou un contrôle technique très détaillé de chaque actif. Pour lui, une plateforme spécialisée peut être plus appropriée. Je la déconseille également comme unique référence à une personne dont la situation fiscale, familiale ou professionnelle nécessite un accompagnement personnalisé.
Le prix gratuit rend l’essai plus facile, ce qui est un vrai avantage pour tester sa méthode sans commencer par un engagement financier. L’application est classée PEGI 3, et elle fonctionne à partir d’Android 8.0. Sa version actuelle est la 1.20.0. Ces éléments la rendent accessible à un large éventail d’utilisateurs Android, même si l’expérience personnelle dépendra surtout de la clarté des informations disponibles et de la facilité avec laquelle chacun accepte de structurer sa situation.
Une adoption déjà encourageante, à interpréter avec mesure
Klemo affiche une moyenne de 4,0 sur 5, basée sur 167 évaluations, et a dépassé les 100 000 installations. C’est un signal encourageant pour une application qui touche à un sujet aussi sensible que l’argent. Je n’y vois toutefois pas une preuve que chaque profil y trouvera la même valeur. Une note moyenne résume des expériences différentes, tandis que la pertinence réelle dépend du niveau de départ et des attentes.
Le fait qu’elle soit récente, avec une sortie le 3 septembre 2025, me pousse également à adopter une attitude équilibrée. Une application financière doit être jugée sur sa clarté, sa cohérence et sa capacité à accompagner les changements de situation, pas seulement sur son idée de départ. Je préfère donc l’utiliser progressivement, vérifier que mes objectifs sont bien compris et conserver mes propres repères avant de prendre une décision importante.
Mon verdict après l’avoir examinée comme outil de décision
La meilleure façon d’utiliser Klemo est de s’en servir pour organiser une décision avant de choisir un produit financier. C’est là que je trouve son approche la plus convaincante. Elle remet le bilan et les objectifs au centre, ce qui évite de commencer par un placement simplement parce qu’il est facile à trouver ou souvent cité.
Je ne la présenterais pas comme une solution magique pour devenir investisseur, ni comme un remplacement universel de l’application bancaire. Sa valeur est plus précise : elle aide à relier l’épargne, l’investissement et la retraite dans une même réflexion. Pour un débutant motivé, c’est une manière raisonnable de prendre de la hauteur. Pour un utilisateur avancé, c’est surtout un support de revue et de préparation.
Au final, je recommande Klemo : Investir & Finance à celles et ceux qui veulent comprendre où ils en sont avant de décider quoi faire ensuite. Je l’essaierais gratuitement, en commençant par un seul objectif et en vérifiant chaque hypothèse. Si l’on recherche une gestion quotidienne très opérationnelle ou une expertise personnalisée sur un dossier complexe, une autre solution sera probablement meilleure. Mais pour mettre de l’ordre dans son patrimoine et avancer avec davantage de méthode, Klemo mérite clairement une place dans la sélection des applications de finance à tester.
Avantages
- Interface claire et agréable
- adaptée aux débutants en investissement.
- Suivi centralisé des placements et de l’évolution du portefeuille.
- Informations financières accessibles pour mieux comprendre les marchés.
- Notifications utiles pour ne pas manquer certaines évolutions importantes.
- Application pratique pour consulter ses investissements à tout moment.
Inconvénients
- Les performances dépendent des marchés et ne sont jamais garanties.
- Certaines fonctionnalités peuvent nécessiter un abonnement ou des frais.
- Les options avancées risquent de manquer aux investisseurs expérimentés.
- La vérification d’identité peut prendre du temps avant le premier investissement.
- Une connexion internet est nécessaire pour accéder aux données actualisées.
FAQ sur Klemo : Investir & Finance
Qu’est-ce que Klemo : Investir & Finance et à qui s’adresse l’application ?
Klemo : Investir & Finance est une application destinée à accompagner les utilisateurs dans la découverte et le suivi de l’investissement et de la gestion financière. Elle peut convenir aux débutants qui souhaitent mieux comprendre les marchés comme aux utilisateurs plus expérimentés désirant centraliser certaines informations. Avant de l’utiliser, il est important de vérifier les services réellement disponibles dans votre pays et de garder à l’esprit qu’elle ne remplace pas les conseils d’un professionnel agréé.
Klemo permet-elle d’investir directement depuis l’application ?
La possibilité d’investir directement dépend des fonctionnalités proposées par Klemo, de votre pays de résidence et des éventuels partenaires financiers associés au service. Certaines fonctions peuvent se limiter au suivi, à l’analyse ou à l’accès à des informations, tandis que d’autres peuvent nécessiter l’ouverture d’un compte spécifique et une vérification d’identité. Consultez attentivement les conditions officielles avant de déposer de l’argent ou de passer un ordre.
L’application Klemo est-elle gratuite ou comporte-t-elle des frais ?
Le téléchargement de Klemo peut être gratuit, mais certaines fonctionnalités, certains contenus ou certaines opérations peuvent être soumis à des frais. Il faut distinguer les éventuels abonnements de l’application, les commissions de transaction, les frais de gestion, les coûts liés aux partenaires et les frais bancaires. Nous vous recommandons de consulter la grille tarifaire et les conditions d’utilisation avant toute souscription ou opération financière.
Klemo est-elle sécurisée pour gérer ses informations financières ?
Comme pour toute application financière, la sécurité dépend à la fois des protections techniques de Klemo et des précautions prises par l’utilisateur. Utilisez uniquement la version téléchargée depuis une boutique officielle, choisissez un mot de passe unique et activez l’authentification renforcée lorsqu’elle est proposée. Ne communiquez jamais vos codes de connexion. Vérifiez également la politique de confidentialité afin de comprendre quelles données sont collectées et utilisées.
Quels sont les risques liés à l’utilisation de Klemo pour investir ?
Klemo peut faciliter l’accès à des informations ou à des outils d’investissement, mais elle ne supprime jamais les risques financiers. La valeur des placements peut baisser, certains produits peuvent être complexes ou peu liquides, et les performances passées ne garantissent pas les résultats futurs. Avant d’investir, évaluez votre situation, votre horizon et votre tolérance au risque. N’engagez que de l’argent que vous pouvez vous permettre de perdre.


